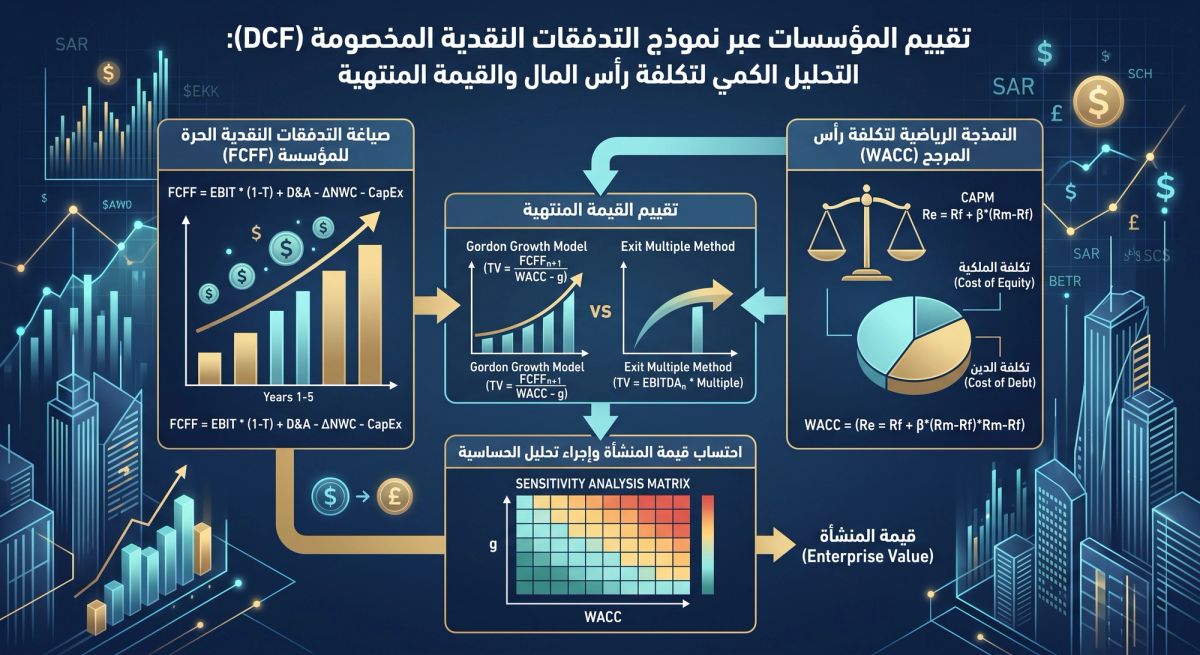
تعتمد آلية التقييم على استخلاص النقد الفعلي المتاح لجميع مستثمري الشركة (حملة الأسهم والديون) بعد خصم النفقات التشغيلية والرأسمالية. يُحسب التدفق النقدي الحر للمؤسسة (FCFF) وفق المعادلة:
FCFF=EBIT×(1−T)+D&A−ΔNWC−CapEx
حيث يمثل
EBIT
الأرباح قبل الفوائد والضرائب،
T
معدل الضريبة الفعلي،
D&A
الإهلاك والاستهلاك،
ΔNWC
التغير في رأس المال العامل الصافي، و
CapEx
النفقات الرأسمالية.
2. النمذجة الرياضية لتكلفة رأس المال المرجح (WACC)
يُستخدم معدل WACC كمعدل خصم (Discount Rate) للتدفقات المستقبلية ليعكس مخاطر هيكل تمويل الشركة:
WACC=(
V
E
⋅R
e
)+(
V
D
⋅R
d
⋅(1−T))
يتم التعبير عن تكلفة الملكية (
R
e
) عبر نموذج تسعير الأصول الرأسمالية (CAPM):
R
e
=R
f
+β⋅(R
m
−R
f
)
حيث
R
f
معدل العائد الخالي من المخاطر،
β
معامل التذبذب النظامي للمؤسسة مقارنة بالسوق، و
(R
m
−R
f
)
علاوة مخاطر السوق (Equity Risk Premium).
3. تقييم القيمة المنتهية (Terminal Value): مقارنة المنهجيات
تُمثل القيمة المنتهية (TV) القيمة الحالية لجميع التدفقات النقدية Beyond فترة التنبؤ المباشرة (عادة 5-10 سنوات)، وتُشكل بين 60% إلى 80% من إجمالي قيمة المنشأة (Enterprise Value).
المعيار المالي نموذج جوردون للنمو الدائم (Gordon Growth Model) طريقة مضاعف الخروج (Exit Multiple Method)
الصياغة الرياضية
TV=
WACC−g
FCFF
n+1
TV=EBITDA
n
×Multiple
الافتراض الجوهري استمرار نمو الشركة بمعدل ثابت
g
لا يتجاوز معدل نمو الناتج المحلي الإجمالي. استقرار مضاعفات السوق المالية (EV/EBITDA) لمجموعة الشركات المماثلة عند نقطة الخروج.
حساسية النموذج عالية جداً تجاه أي تغير طفيف في الفارق
(WACC−g)
. مرتهنة بتقلبات دورات السوق المالي وتقييم الشركات المماثلة مستقبلاً.
4. احتساب قيمة المنشأة وإجراء تحليل الحساسية
تُحسب قيمة المنشأة الإجمالية (Enterprise Value) بتجميع القيم الحالية للتدفقات النقدية المستقبلية والقيمة المنتهية:
EV=
t=1
∑
n
(1+WACC)
t
FCFF
t
+
(1+WACC)
n
TV
يتطلب الاعتماد النهائي على التقييم تطبيق تحليل الحساسية (Sensitivity Matrix) ثنائي الأبعاد لمراقبة تغير
EV
مقابل التغيرات المتزامنة في معدل
WACC
ومعدل النمو الدائم
g
، وذلك للحد من أخطاء التقدير وضبط حدود الأمان الاستثماري.